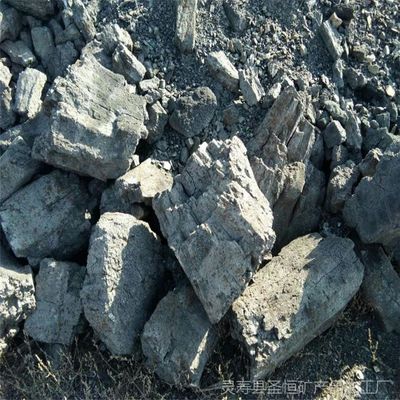
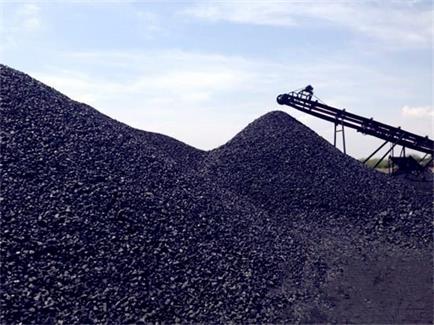
焦炭再次创造新高 煤焦市场供需博弈与未来走向
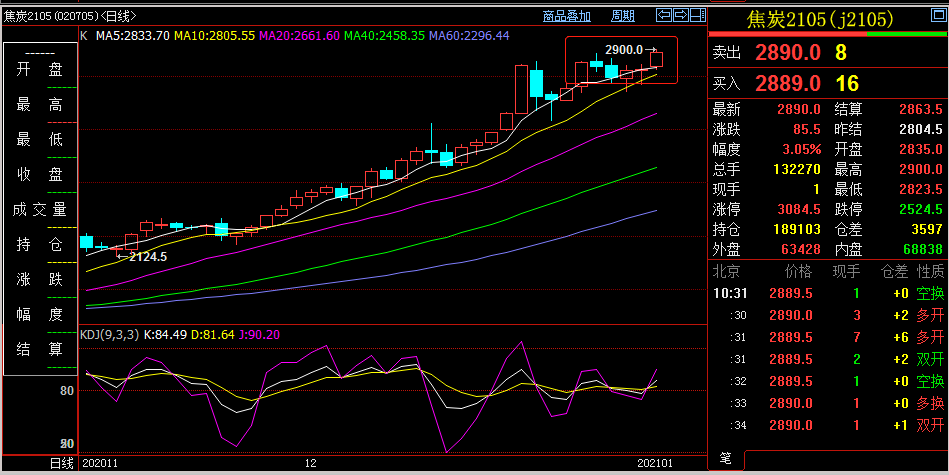
焦炭期货价格再度刷新历史高点,成为黑色系商品市场中最引人注目的品种。与此焦煤价格亦步亦趋,整个煤焦产业链在供需错配、政策调控与市场情绪的多重作用下,呈现出罕见的强势格局。本文将从价格表现、驱动因素、产业链传导及后市展望四个维度,对这一轮焦炭上涨行情进行系统分析。
一、价格表现:焦炭连创新高,焦煤跟涨乏力中蓄势
焦炭主力合约在近期交易中突破前高,现货市场同步提涨,部分主产区焦企已开启第五轮甚至第六轮提涨,累计涨幅可观。与焦炭的凌厉涨势相比,焦煤价格虽也在上行通道中,但涨幅相对温和,双焦比价持续走阔。这一分化背后,是焦炭供给端受环保限产与去产能政策双重约束,而焦煤供给虽同样偏紧,但进口煤补充与国内产量释放使其弹性略大。
从库存结构看,焦化厂焦炭库存持续低位运行,港口库存亦未见明显累积,钢厂到货情况一般,补库需求刚性存在。低库存叠加高需求,为焦炭价格提供了坚实的底部支撑。
二、驱动因素:供给收缩与需求韧性的共振
本轮焦炭上涨的核心逻辑在于供给端的持续收缩。一方面,环保政策趋严背景下,部分焦化产能被迫限产或退出,尤其是一些落后产能的淘汰节奏加快;另一方面,能耗双控政策对焦化企业的生产形成直接约束。供给端的刚性收缩使得焦炭产量难以快速释放,市场货源偏紧局面持续。
需求端则展现出超预期的韧性。钢厂高炉开工率维持相对高位,铁水产量未见明显下滑,对焦炭的刚性需求构成支撑。尽管粗钢压减政策预期存在,但实际执行节奏偏缓,钢厂在利润尚可的情况下生产意愿较强,进一步加剧了焦炭的供需缺口。
市场情绪与资金面因素也不容忽视。在黑色系整体偏强的氛围中,焦炭作为供给弹性最小的品种,自然成为多头资金配置的重点对象,期货价格的上涨又反过来强化了现货提涨的预期,形成正反馈循环。
三、产业链传导:利润重构与下游承压
焦炭价格的持续上涨正在重塑煤焦钢产业链的利润分配格局。焦化企业利润明显修复,生产积极性提高,但在限产约束下产量释放有限;煤矿端受益于焦煤价格上涨,盈利状况良好;而钢厂则面临成材价格涨幅不及原料端的挤压,利润空间被逐步压缩。若焦炭价格继续上行,钢厂成本压力将进一步加大,可能引发对原材料的压价意愿或调整生产节奏,从而反向抑制焦炭需求。
值得注意的是,焦炭出口市场的变化也为价格提供了额外支撑。海外需求复苏与部分国家供给受限,使中国焦炭出口保持一定韧性,出口报价的抬升对国内价格形成正向拉动。
四、后市展望:高位波动加剧,关注政策与需求边际变化
展望后市,焦炭价格短期内仍具备偏强运行的基础,低库存、紧供给与刚性需求的核心矛盾尚未根本缓解。但需警惕几方面风险:其一,政策调控的不确定性,若粗钢压减政策加速落地或环保限产边际放松,供需格局可能快速转变;其二,高价对下游的抑制效应,钢厂在利润压缩至低位后可能减产或打压原料价格;其三,期货市场的高波动性,在价格连创新高后,多头获利了结与空头反扑可能引发剧烈震荡。
对于焦煤而言,其走势将更多取决于焦炭的传导效应与自身供给的恢复情况。若焦炭涨势放缓,焦煤的补涨空间也将受限。整体来看,煤焦市场已进入高位博弈阶段,参与者需密切关注政策动向、钢厂生产节奏及库存变化,在把握趋势性机会的同时做好风险管理。
焦炭再创新高,既是供需基本面的真实反映,也是市场情绪与政策预期交织的结果。在双碳目标与供给侧改革的大背景下,煤焦产业链的格局演变仍将持续,价格的高位运行或成为阶段性常态,而真正的拐点,往往隐藏在政策与需求的边际变化之中。
如若转载,请注明出处:http://www.tiantian5566.com/product/112.html
更新时间:2026-11-21 16:15:49